مجموعات الشركات
أنتملمسيّر واحد عدّة شركات.
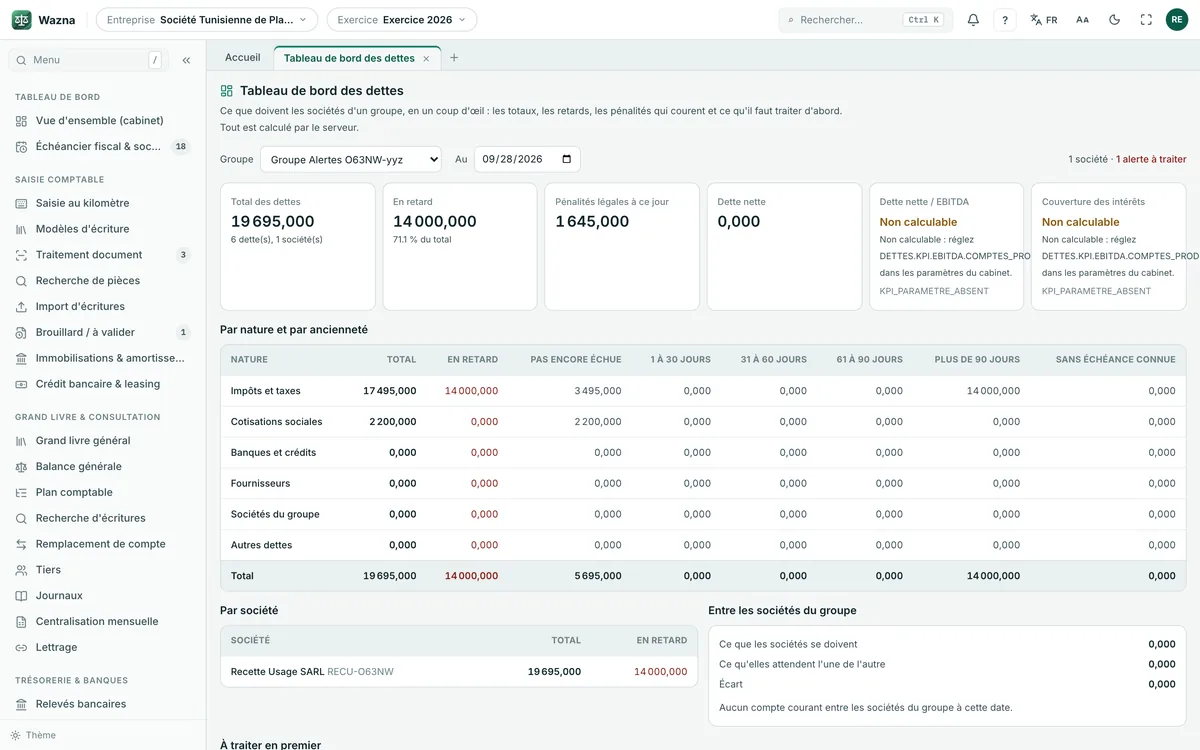
وازنةتجمع وازنة ديونها في جدول واحد، سواء جاءت من دفتر الأستاذ أو من إعلام مستلَم.
الديون المقروءة من دفتر الأستاذ وتلك المتابَعة خارج المحاسبة (إعلامات بالضريبة، جداول CNSS، تنبيهات) تجتمع في مكان واحد، شركةً بشركة ولكامل المجموعة.
- مجموعات شركات: ديون كلّ شركات مسيّر واحد في جدول واحد
- ديون مقروءة من دفتر الأستاذ وديون متابَعة خارج المحاسبة (إعلامات بالضريبة، جداول CNSS، تنبيهات)
جدول الاستحقاق والخطايا
أنتمعليكم ترتيب الأولويات.
وازنةجدول استحقاق وحيد، أقدمية كلّ دين، وخطايا محسوبة حسب النصوص المؤرَّخة.
كلّ الآجال تشكّل جدول استحقاق وحيدًا، مع أقدمية كلّ دين. وتُحسب الخطايا وفوائد التأخير حسب النصوص المؤرَّخة (CDPF، CNSS)؛ ويُطبَّق عفو 2026 عند انطباقه.
- جدول استحقاق وحيد، تقادم وترتيب أولويات
- خطايا وفوائد تأخير محسوبة حسب النصوص المؤرَّخة (مجلّة الحقوق والإجراءات الجبائية، CNSS)، عفو 2026 مطبَّق عند انطباقه
مخطّطات التسوية
أنتمتتفاوضون على جدولة.
وازنةمخطّطات بأقساط، سقوط الأجل متابَع؛ وكلّ دفعة تصبح قيدًا مصادقًا عليه.
يُقسَّم مخطّط التسوية إلى أقساط؛ ويُتابَع سقوط الأجل، وتصبح كلّ دفعة قيدًا مصادقًا عليه في الملفّ.
- مخطّطات تسوية بأقساط، سقوط الأجل متابَع، كلّ دفعة قيد مصادَق عليه
 Wazna